Ceny mieszkań w Stanach Zjednoczonych wciąż rosną, ale coraz wolniej. Według analizy ResiClub opartej na indeksie wartości domów Zillow ogólnokrajowe ceny wzrosły w ujęciu rocznym o 0,7 procent w okresie od października 2025 do października 2026 roku. We wrześniu wzrost wynosił 1,0 procent, a w sierpniu 1,3 procent. Rynek kolejny miesiąc z rzędu traci impet.
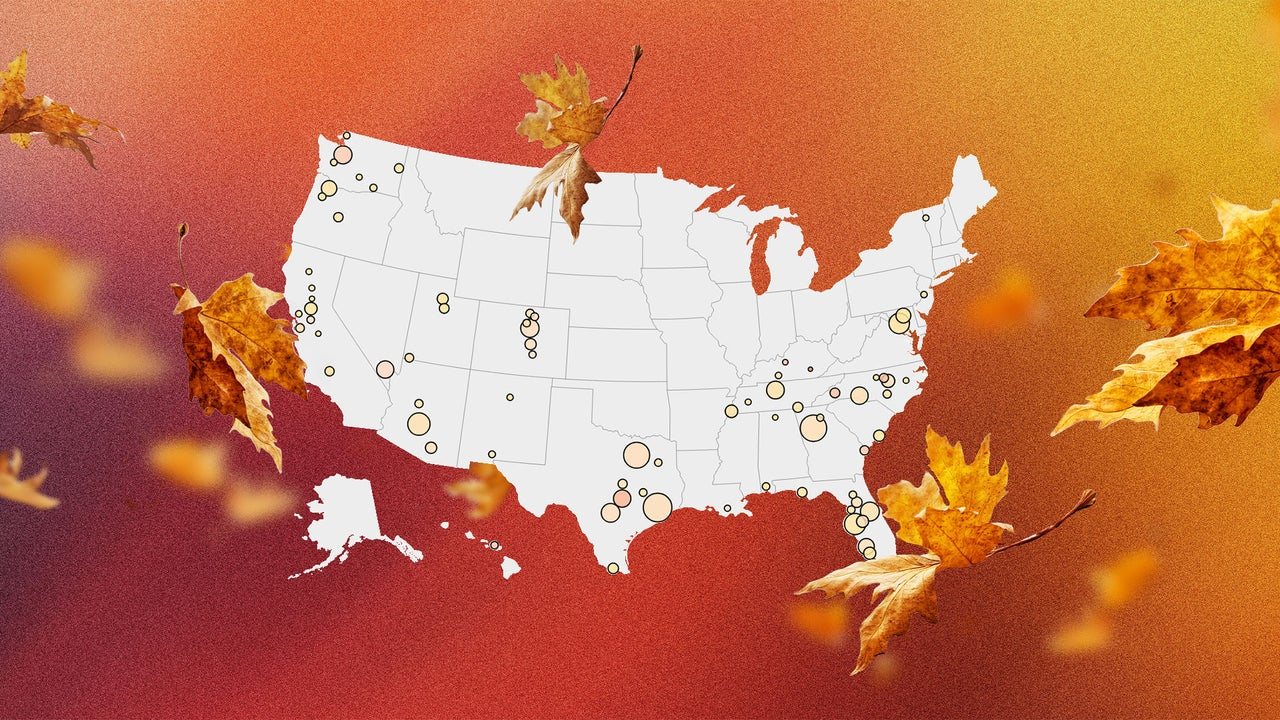
Liczba regionów, w których ceny w ujęciu rocznym spadają, rośnie. W okresie od sierpnia 2025 do sierpnia 2026 roku spadki odnotowano w 54 z 300 największych rynków mieszkaniowych, czyli w 18 procentach. We wrześniu było ich 66 (22 procent), a w październiku 76 (25 procent). Autorzy analizy zwracają uwagę, że sytuacja jest jeszcze gorsza, niż sugerują te liczby, ponieważ spadki częściej dotyczą dużych metropolii. Po uwzględnieniu wagi ludności 21 z 50 największych rynków, czyli 42 procent, notuje już ujemną dynamikę cen.
Pod presją znalazły się przede wszystkim rejony Sunbelt, czyli południowej i południowo-zachodniej części kraju, oraz Góry Skaliste. To tam w czasie pandemii ceny rosły najszybciej, często szybciej niż dochody mieszkańców. Gdy migracja spowodowana pandemią osłabła, a w 2022 roku wzrosły stopy kredytów hipotecznych, rynki takie jak Tampa na Florydzie czy Austin w Teksasie zaczęły mieć trudności z utrzymaniem wysokich cen. Teraz Austin jest o 28,8 procent poniżej szczytu z 2022 roku.
Dodatkowym czynnikiem jest duża podaż nowych domów w Sunbelcie. Deweloperzy, aby utrzymać sprzedaż, często obniżają ceny lub oferują zachęty finansowe. To z kolei sprawia, że część kupujących wybiera nowe budownictwo zamiast używanych domów, co wywiera presję na rynek wtórny. W regionach takich jak Teksas, Floryda, Waszyngton czy Kolorado zasoby wolnych mieszkań przekraczają poziom z 2019 roku, a ceny w wielu miejscach się cofają lub stoją w miejscu.
Nie wszędzie jest jednak tak samo. Na północnym wschodzie i w Środkowym Zachodzie, gdzie oferta nadal jest znacznie mniejsza niż przed pandemią, ceny wciąż rosną w ujęciu nominalnym. Przykładowo ceny w metropolii Hartford w stanie Connecticut są o 28 procent wyższe niż w 2022 roku. Jednak większość miejsc z nominalnym wzrostem notuje tempo niższe niż wzrost dochodów i inflacji, co ekonomiści nazywają realnym spadkiem cen.
Z perspektywy osób planujących zakup mieszkania ważny jest kontekst kredytowy. Stopa kredytu hipotecznego o stałym oprocentowaniu na 30 lat ponownie przekroczyła 7 procent, co przy już napiętej dostępności mieszkań dodatkowo ogranicza zdolność kredytową. Dla kupujących oznacza to większą siłę negocjacyjną w wielu regionach, ale nie gwarantuje tanich ofert. ResiClub radzi obserwować lokalną liczbę wolnych mieszkań oraz liczbę miesięcy potrzebnych do wyczerpania podaży w najbliższych miesiącach, bo to one najlepiej pokażą, dokąd zmierzają ceny w konkretnej okolicy.
8